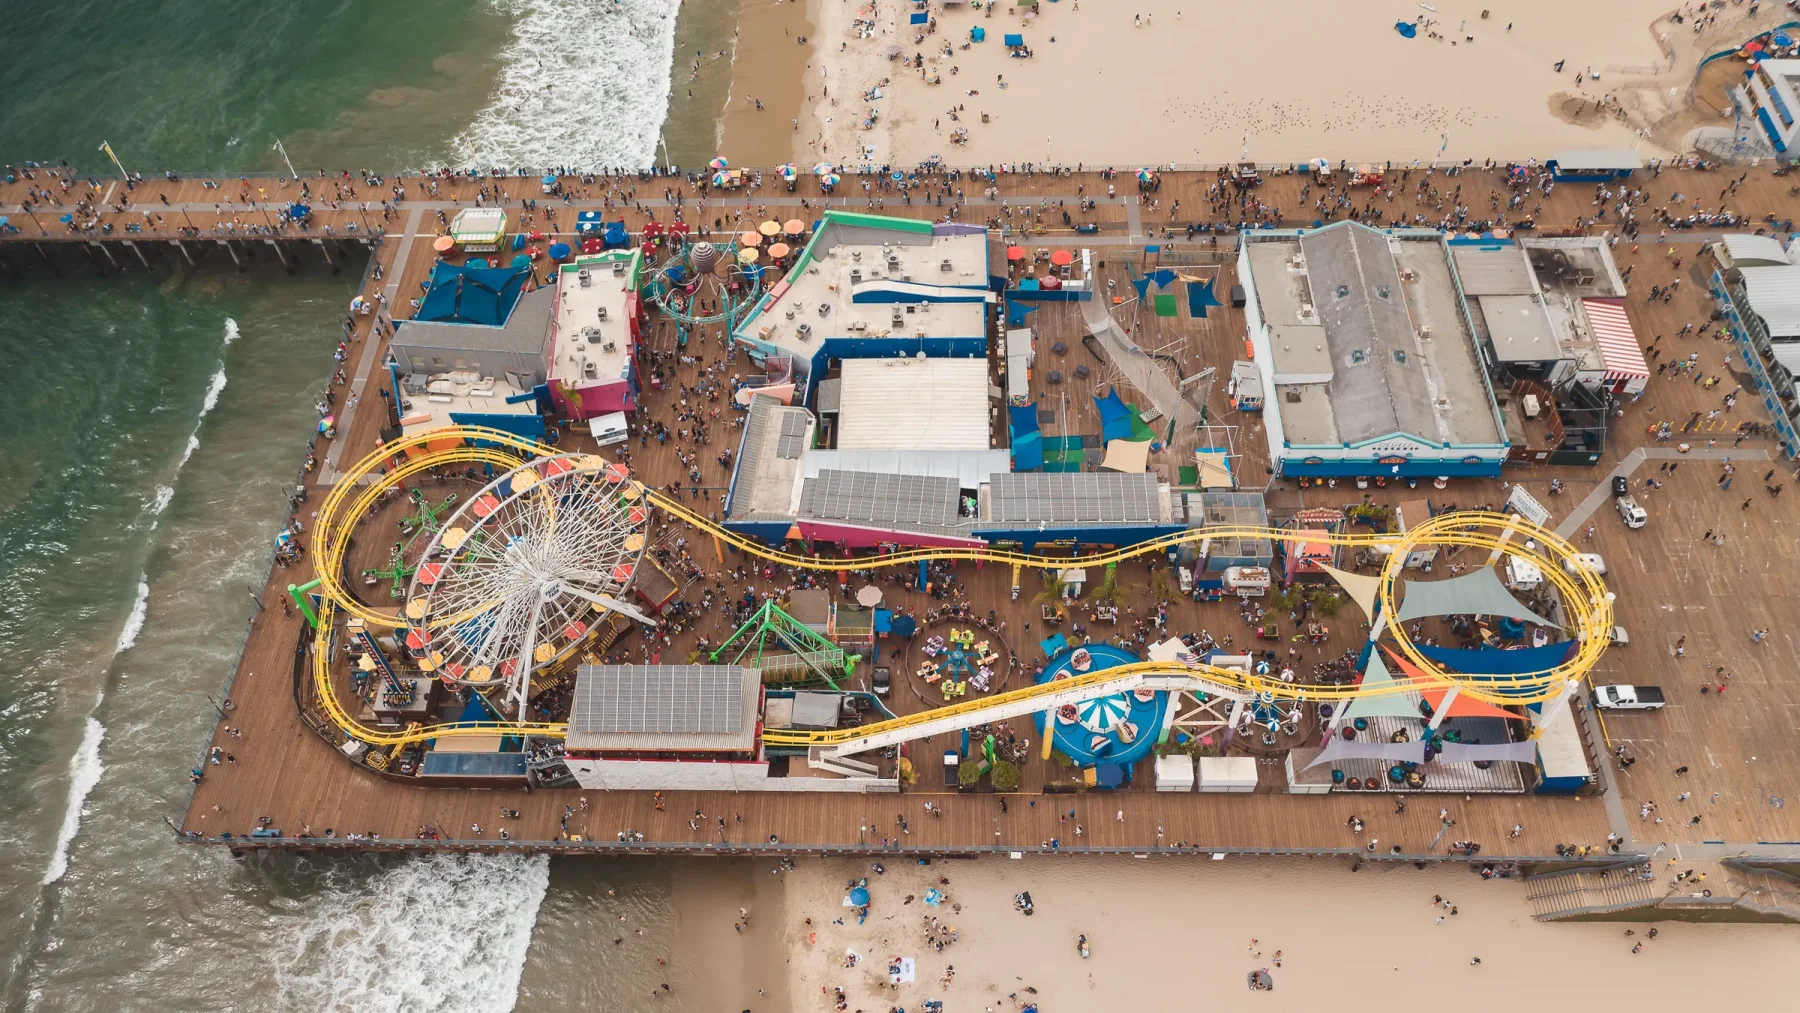
Het exacte vermogen van Hennie van der Most laat zich niet samenvatten in één vast banksaldo: zijn kapitaal zit traditioneel verankerd in recreatievastgoed, industriële herontwikkelingsprojecten en operationele bedrijven, waardoor zijn werkelijke vermogen sterk afhankelijk is van actuele vastgoedwaarderingen en openstaande financieringen. Waar publieke vermogenslijsten hem in het verleden op tientallen miljoenen euro’s schatten, schetst de dagelijkse ondernemerspraktijk een veel complexer financieel plaatje.
De ondernemer uit Overijssel werd een boegbeeld van het Nederlandse zelfstandige ondernemerschap door afgedankte industriële locaties voor relatief lage bedragen op te kopen en deze eigenhandig te transformeren tot trekpleisters. Deze strategie leverde hem decennialang enorme papieren vermogenswinsten op, maar bracht tegelijkertijd aanzienlijke risico’s met zich mee.
Om te begrijpen hoe zijn financiële positie in elkaar zit, moet er eerst gekeken worden naar het onderscheid tussen theoretische bedrijfswaarde en daadwerkelijk beschikbaar geld.
Stenen versus kasmiddelen: hoe het kapitaal is opgebouwd
Veel Nederlanders gaan ervan uit dat bekende ondernemers over direct opeisbare banktegoeden beschikken die overeenkomen met hun naamsbekendheid. Bij Van der Most bestaat het overgrote deel van het bezit echter uit zogeheten illiquide activa: gigantische gebouwen, attracties en uitgestrekte percelen.
Het ontwikkelen van projecten zoals voormalige fabrieken, watertorens en zelfs een nooit in gebruik genomen kerncentrale vraagt om aanhoudende kapitaalinjecties. Zodra de bezoekersaantallen fluctueren of onderhoudskosten oplopen, heeft dat direct invloed op het operationele rendement van dergelijke complexen.
Een veelgemaakte denkfout in de praktijk is dat een omvangrijke vastgoedportefeuille automatisch gelijkstaat aan een gevulde spaarrekening; de lopende rentelasten en onderhoudskosten kunnen de liquiditeit juist zwaar onder druk zetten.
Hierdoor ontstaat een scherp contrast tussen de bruto bezittingen op de balans en het nettobedrag dat overblijft wanneer schulden en investeringsverplichtingen worden verrekend.
De mythe rond vermogenslijsten en waarderingen
In Nederlandse zakenbladen en overzichten van vermogende particulieren doogde de naam van Van der Most geregeld op met schattingen die uiteenliepen van bescheiden miljoenen tot bedragen boven de veertig miljoen euro. Dergelijke ranglijsten hanteren methodes die niet altijd stroken met de harde realiteit van de recreatiesector.
Taxaties van themaparken en evenementenlocaties zijn notoir grillig. Een attractiepark is in economische zin precies waard wat een koper bereid is ervoor te betalen, en het aantal partijen dat een transformatieproject kan overnemen is uiterst beperkt.
Factoren die de werkelijke waarde beïnvloeden
De waarde van het ondernemersimperium wordt bepaald door een aantal specifieke variabelen die direct raken aan de Nederlandse wet- en regelgeving rond vastgoed:
- Bestemmingsplannen en vergunningen: Een terrein met een recreatieve bestemming levert bij verkoop een volstrekt andere marktwaarde op dan grond bestemd voor woningbouw of logistiek.
- Energie- en onderhoudskosten: Grootschalige hallen en attracties vereisen aanzienlijke stroom- en renovatiebudgetten, wat de netto cashflow rechtstreeks verlaagt.
- Verkoopbaarheid van uniek materieel: Tweedehands kermisattracties en specialistische installaties kennen een volatiele internationale handelswaarde.
Wanneer projecten vertraging oplopen door bezwaarprocedures of stikstofregels, lopen de rentelasten door terwijl inkomsten uitblijven, wat direct knaagt aan het geschatte nettovermogen.
Overzicht: papieren vermogen versus praktische realiteit
Om inzichtelijk te maken hoe de bezittingen van een leisure-ontwikkelaar als Van der Most functioneren, vergelijkt de onderstaande tabel de belangrijkste financiële componenten.
| Vermogensaspect | Financiële dynamiek |
|---|---|
| Recreatievastgoed | Hoge boekwaarde op papier, maar beperkt liquide en afhankelijk van marktvraag. |
| Operationele exploitatie | Afhankelijk van dagelijkse bezoekersstromen en seizoensgebonden omzet. |
| Schulden en kredieten | Vastgoedfinancieringen bepalen de feitelijke netto overwaarde bij liquidatie. |
| Vlottende activa | Relatief laag aandeel in vergelijking met het totale belegde kapitaal in stenen. |
Dit mechanisme verklaart waarom de publieke perceptie van rijkdom vaak afwijkt van de jaarrekeningen die bij de Kamer van Koophandel worden gedeponeerd.
Ondernemen met eigen middelen en risicobeheersing
Een opvallend kenmerk van de werkwijze van Van der Most is altijd het herinvesteren van behaalde winsten in nieuwe plannen geweest. Door opbrengsten uit eerdere verkopen door te sluizen naar volgende overnames, bleef het kapitaal continu in beweging.
Deze circulaire aanpak zorgde voor zelfstandigheid ten opzichte van traditionele banken, maar betekende ook dat tegenslag bij één project direct voelbaar was binnen de bredere portefeuille. Wanneer een herontwikkeling stagneert, zit het geïnvesteerde geld immers muurvast in het terrein.
Het succesvol afronden van een transformatieproject levert pas echte vermogensgroei op zodra de exploitatie structureel zwarte cijfers schrijft of het vastgoed daadwerkelijk van eigenaar wisselt.
Het vermogen van Hennie van der Most moet daarom worden gezien als een dynamisch ondernemerskapitaal dat meebeweegt met conjunctuur, vastgoedcycli en operationeel succes, eerder dan een statische bankrekening met tientallen miljoenen euro’s.
💡 Het financiële profiel van spraakmakende recreatieondernemers toont aan dat bezit en liquiditeit twee totaal verschillende grootheden zijn.
🔍 Wie naar het vermogen kijkt, ziet vooral een levenslang spoor van stenen, risicovolle investeringen en herbestemd industrieel erfgoed.
👇 Welke herontwikkeling van Hennie van der Most vind jij het meest geslaagd? Deel jouw mening hieronder.
[…] totale vermogen van Ronald Koeman wordt geschat op tientallen miljoenen euro’s, opgebouwd dankzij […]