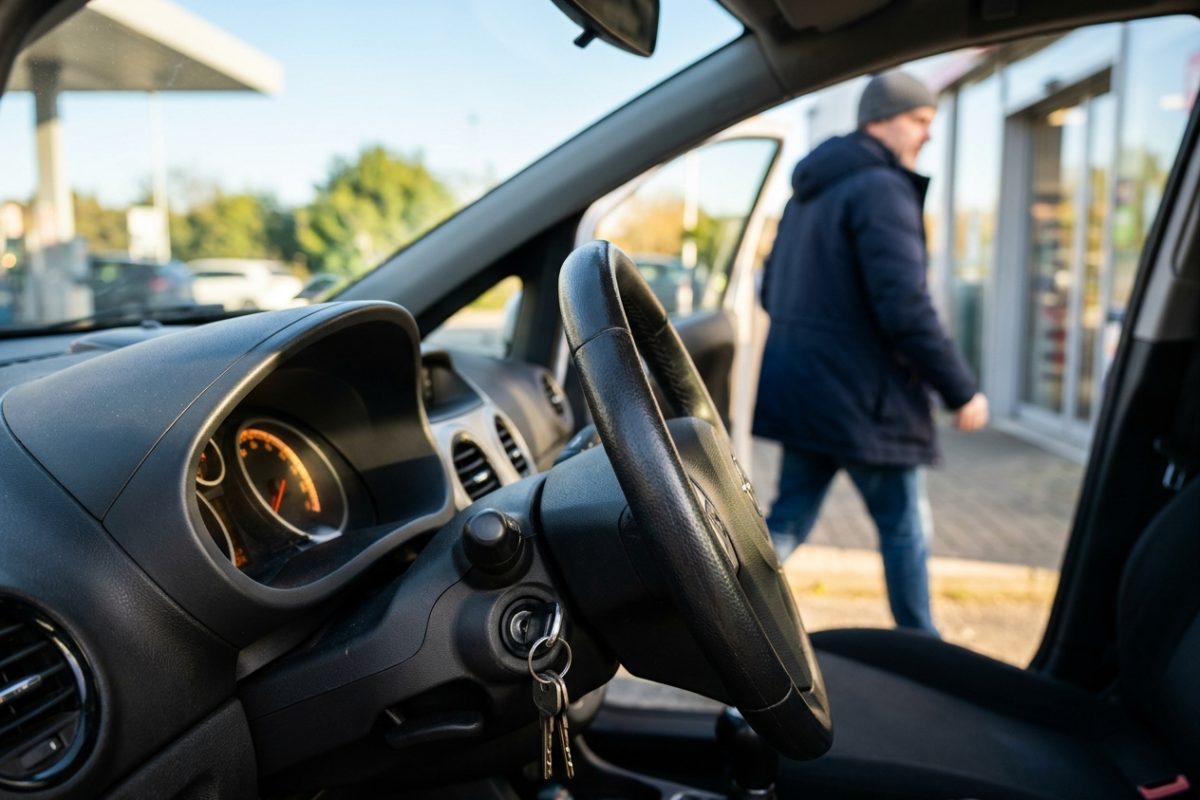
Wie zijn auto onbeheerd achterlaat met de sleutel in het contact en vervolgens het slachtoffer wordt van diefstal, vist bij de verzekeraar én de rechter vrijwel altijd achter het net. Waar gedupeerden via de rechter hopen op gerechtigheid of coulance, oordelen rechtbanken en geschillencommissies zoals het Kifid onverbiddelijk: het achterlaten van de contactsleutel geldt juridisch als grove nalatigheid, waardoor de verzekeraar niet hoeft uit te keren.
Het overkomt automobilisten vaker dan gedacht: even snel een pakketje afgeven, de ruiten ijsvrij krabben met draaiende motor, of bij het tankstation naar binnen lopen om te betalen. Een dief heeft aan enkele seconden genoeg om in te stappen en weg te rijden.
Zodra de eigenaar ontdekt dat de auto verdwenen is, begint niet alleen de zoektocht van de politie, maar ook een juridisch steekspel met de verzekeringsmaatschappij. De vraag wie de financiële schade draagt, leidt geregeld tot principiële rechtszaken.
De grens tussen pech en juridische schuld
In vrijwel elke allrisk- of WA-beperkt-cascoverzekering staat expliciet opgenomen dat de bestuurder zorgvuldig met het voertuig moet omgaan. Wanneer een gedupeerde naar de rechtbank stapt om een schadevergoeding af te dwingen, toetst de rechter de situatie aan het begrip ‘merkelijke schuld’ of grove roekeloosheid.
De rechtspraak stelt duidelijke voorwaarden aan wat een redelijk handelend automobilist had moeten doen om verlies te voorkomen:
- Fysieke controle: Het voertuig moet binnen handbereik en direct gezichtsveld blijven; zodra een deur sluit en de bestuurder wegloopt, vervalt de controle over de contactsleutel.
- Sleutelbeheer: Na een diefstal eist de verzekeraar steevast de inlevering van alle originele autosleutels. Ontbreekt er één omdat deze in het voertuig zat, dan geldt dit als direct bewijs van onzorgvuldigheid.
- Preventieplicht: Verzekerden hebben de contractuele plicht om de kans op schade zo klein mogelijk te houden door deuren af te sluiten en ramen gesloten te houden.
Wie denkt dat een beroep op overmacht of een korte afwezigheid standhoudt in de rechtszaal, komt bedrogen uit. Zelfs een afwezigheid van minder dan dertig seconden is volgens vaste jurisprudentie voldoende om de aansprakelijkheid volledig bij de eigenaar te leggen.
Waarom een gang naar de rechter zelden baat
Wanneer de verzekeraar de claim afwijst, leggen sommige autobezitters de zaak voor aan de burgerlijke rechter of de Geschillencommissie Financiële Dienstverlening. Het argument dat de crimineel de feitelijke dader is en de eigenaar enkel het slachtoffer, blijkt juridisch niet relevant voor de uitkering van de polis.
De verzekeringsovereenkomst is immers een civielrechtelijk contract tussen twee partijen. De rechter kijkt zuiver naar de polisvoorwaarden en de vraag of de eigenaar de diefstal heeft gefaciliteerd door de sleutel binnen handbereik te laten.
Wat de polisvoorwaarden exact voorschrijven
De kleine lettertjes laten weinig ruimte voor interpretatie. Verzekeraars hanteren clausules waarin staat dat diefstal alleen gedekt is als het voertuig deugdelijk was afgesloten en er sprake is van braakschade of aantoonbare beroving met geweld.
Wanneer een dief simpelweg kon wegrijden omdat de sleutels klaarlagen, ontbreekt elk spoor van braak. Voor het Financieel Klachteninstituut (Kifid) is dit regelmatig reden om de afwijzing van de verzekeraar direct in stand te laten, waardoor de eigenaar achterblijft met een lening of een compleet afgeschreven investering.
Verstrekkende gevolgen bij aansprakelijkheid van derden
Het verlies van de eigen auto is vaak niet eens de grootste financiële strop. Rijdt de dief vervolgens schade aan andere weggebruikers of infrastructuur, dan kan de situatie nog complexer worden.
Het Waarborgfonds Motorverkeer of de eigen WA-verzekeraar keert in eerste instantie uit aan onschuldige slachtoffers. Vervolgens kan deze partij onderzoeken of de uitgekeerde bedragen te verhalen zijn op de eigenaar die de sleutel in het contact liet zitten, afhankelijk van de precieze toedracht en de vastgestelde nalatigheid.
💡 Het loont daarom om te allen tijde de motor direct af te zetten en de sleutel in de broekzak te steken, hoe kort het uitstappen ook duurt.
🔍 Wie twijfelt over de exacte diefstaldekking en de bewaarplicht van reservesleutels, doet er verstandig aan de actuele polisvoorwaarden van de eigen verzekeraar grondig na te lezen.
👇 Heb jij weleens meegemaakt dat een verzekering weigerde uit te keren na een onoplettendheid, of vind je dat rechters te streng oordelen over autobezitters? Deel je mening en ervaringen hieronder.